親から実家を相続したものの、自身は別の場所で暮らしており、売るべきか残すべきか判断に迷う方は少なくありません。
この記事では、売却・賃貸・自己居住といった選択肢ごとに、金銭的な損得、管理の手間、活用できる税金の特例を整理し、ご自身の状況に合わせて最適な決断を下すための判断基準を解説します。
相続した家を放置するリスク
相続した家をどうするか決めかねて、とりあえずそのままにしておくという選択は、多くのリスクを伴います。
空き家のまま放置すると、金銭的負担が増えるだけでなく、近隣トラブルに発展する可能性もあるため、早期の対応が不可欠です。
固定資産税が最大6倍に跳ね上がる特定空き家の指定リスク
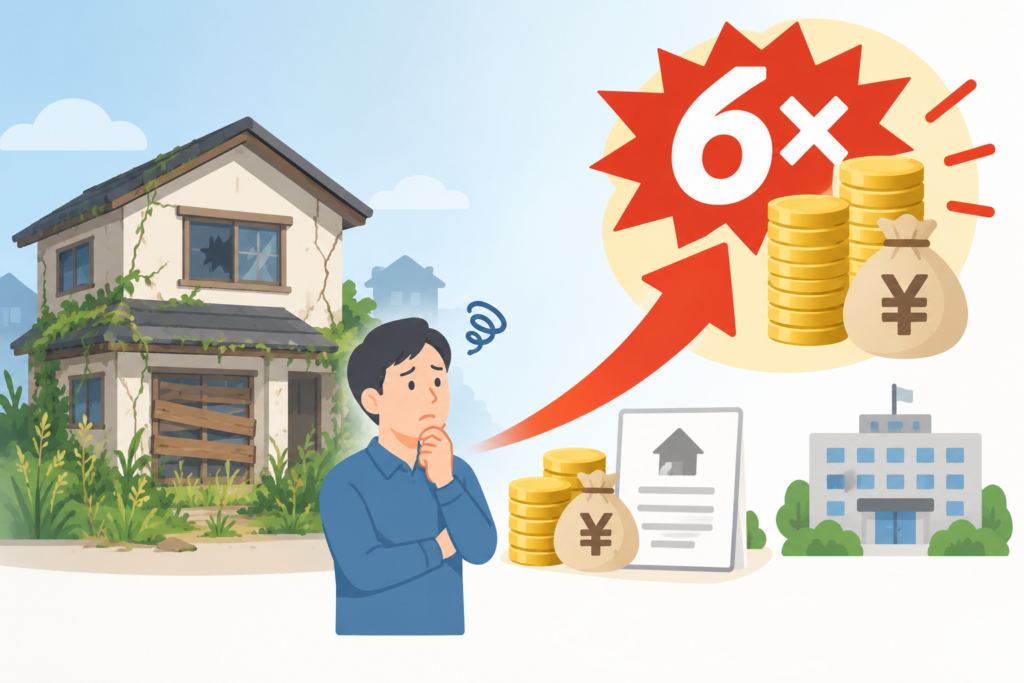
適切な管理が行われずに放置された空き家は、自治体によって「特定空き家」に指定される可能性があります。
特定空き家に指定されると、土地にかかる固定資産税の住宅用地特例が適用されなくなり、税額が最大で6倍に跳ね上がることがあります。
これは、空き家の放置を防ぐための行政措置であり、大きな金銭的負担増につながる重要なリスクです。
建物の急速な老朽化が引き起こす近隣トラブルの懸念
人が住まなくなった家は、換気が行われないために湿気がこもり、急速に老朽化が進行します。
柱や壁が腐食したり、シロアリが発生したりするだけでなく、庭の雑草が繁茂して害虫の温床になることもあります。
建材の落下や倒壊、景観の悪化などが原因で近隣住民とのトラブルに発展し、損害賠償を請求されるケースも想定されます。
現状維持の先送りが生み出す将来的な金銭的損失の罠
家を所有しているだけで、固定資産税や都市計画税、火災保険料、最低限の維持管理費(水道光熱費の基本料金、庭の手入れなど)が毎年発生します。
決断を先延ばしにするほど、これらの費用が積み重なっていきます。
さらに、日本の人口減少に伴い、将来的には不動産の資産価値が下落する可能性も否定できず、売却のタイミングを逃すことで、結果的に金銭的な損失を被る恐れがあります。
相続した家を売るか手元に残すか見極める判断基準
相続した家を売却すべきか、それとも活用するために残すべきかを判断するには、客観的な基準で状況を整理することが重要です。
感情的な側面も大切ですが、将来的なライフプランや資産価値といった現実的な視点から検討を進めましょう。
将来的に自分や家族が住む具体的な予定があるか確認する
最も重要な判断基準は、その家に将来住む予定があるかどうかです。
数年以内にUターンやIターンを計画している、あるいは子供の独立後に夫婦で移り住むといった具体的な計画がある場合は、保有を選択する大きな理由になります。
反対に、誰も住む予定が全くないのであれば、売却を前向きに検討すべきでしょう。
立地や築年数から資産価値の推移を予測する
家の資産価値を客観的に評価することも判断の助けになります。
駅からの距離、周辺の商業施設の有無、学区といった立地条件や、建物の築年数、耐震性などを考慮します。
もし立地が良く、リフォームすれば賃貸需要が見込めるなら活用する価値があります。
一方で、築年数が古く、需要の低いエリアであれば、資産価値がこれ以上下がる前に売却する方が賢明な場合もあります。
As-IsからTo-Beへの差分を可視化して導く独自の資産判断ロジック
専門的な視点として、現状の資産価値と、理想の活用法から得られる価値の差分を考える方法があります。
例えば、現状の査定額と、リフォームして賃貸に出した場合の将来的な収益総額を比較検討します。
この伸びしろを可視化することで、売却して一度に現金を得るのが良いか、投資して長期的な収益を目指すのが良いかを論理的に判断できます。
2030年に向けて生産年齢人口が700万人減少する市場動向の影響
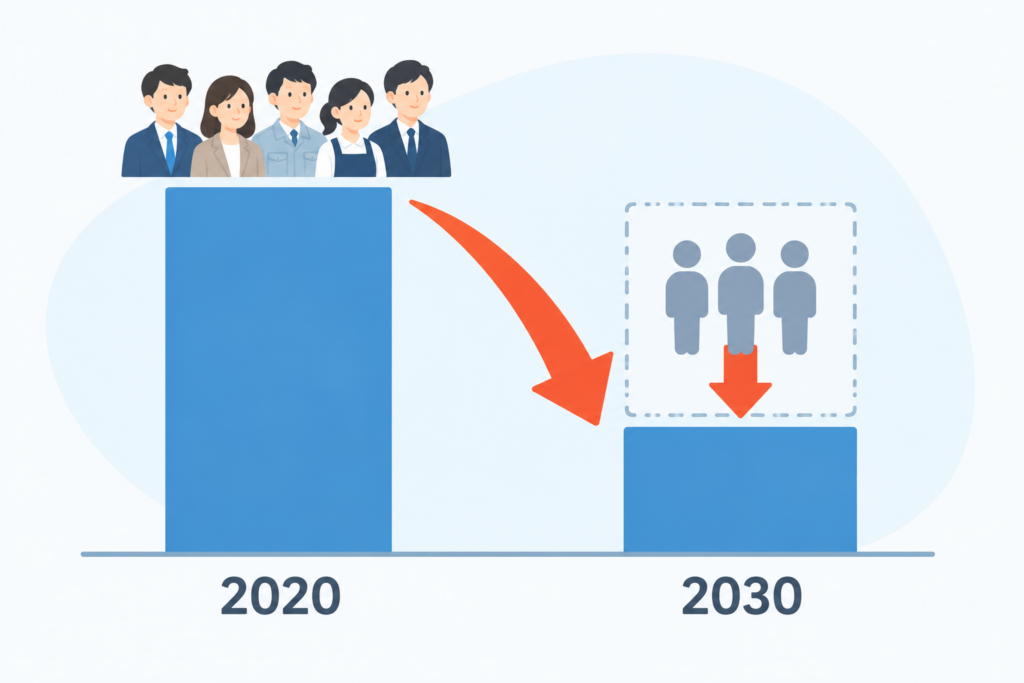
社会全体の大きなトレンドも無視できません。
日本では生産年齢人口の減少が続いており、特に地方では空き家問題がさらに深刻化すると予測されています。
将来的に買い手が見つかりにくくなる、あるいは不動産価格全体が下落するリスクを考慮すると、需要があるうちに売却しておくというのも、長期的な視点に立った合理的な判断の一つです。
相続した家を早期に売却したほうがよいケース
いくつかの具体的な状況に当てはまる場合は、相続した家を無理に持ち続けるよりも、早期に売却する方がメリットが大きいと考えられます。
管理の手間や金銭的負担、相続人間の関係性などが主な判断材料となります。
誰も居住する予定がなく遠方に居住している場合
相続した家を利用する予定がなく、かつ現住所から遠く離れている場合は、売却を推奨します。
定期的な訪問や管理には時間も交通費もかかり、大きな負担となります。
また、何か問題が発生した際に迅速な対応が難しいため、物理的な距離は管理上の大きなリスク要因です。
毎年の固定資産税や管理費用の支払いが重い負担になる場合
家を所有しているだけで、固定資産税や火災保険料、修繕積立金などの維持費が継続的に発生します。
これらの費用が家計を圧迫している、あるいは将来的に払い続けることに不安を感じる場合は、早期に売却して負担から解放されるのが賢明です。
売却によって得た資金を、より有効な形で活用することも可能になります。
相続人の間で遺産を現金で均等に分割したい場合
相続人が複数いる場合、不動産のままでは公平に遺産を分けるのが難しいことがあります。
誰か一人が家を相続すると、他の相続人との間で不公平感が生じ、トラブルの原因になりかねません。
家を売却して現金化すれば、法定相続分に応じて正確かつ公平に分割できるため、最も円満な遺産分割方法の一つと言えます。
相続した家を売らずに保有・活用したほうがよいケース
すべてのケースで売却が最善とは限りません。
将来の計画や物件のポテンシャルによっては、家を保有し続ける、あるいは積極的に活用する方が大きなメリットを生むこともあります。
具体的な活用ビジョンがあるかどうかが鍵となります。
将来的に家族が移住する計画が決まっている場合
自分自身や配偶者、子供など、家族の誰かが将来その家に住む計画が具体的に決まっている場合は、売却せずに保有すべきです。
例えば、子供の進学や就職、自身の定年退職などを機に移り住む計画があるなら、その家は重要な生活基盤となります。
焦って手放す必要はありません。
賃貸物件として安定した家賃収入が見込める立地の場合
相続した家が駅に近い、大学や商業施設の周辺にあるなど、賃貸需要が見込める好立地にある場合は、賃貸物件として活用する選択肢が有力です。
リフォームなどの初期投資は必要になるかもしれませんが、安定した家賃収入は私的年金のような役割を果たし、長期的な資産形成に貢献します。
家業の拠点や事業承継の基盤として建物を活用する場合
親が営んでいた事業を継承する場合や、その建物を新たな事業の拠点として活用する計画がある場合も、保有する価値は高いです。
店舗や事務所、倉庫など、事業用資産としての価値は、単なる居住用不動産としての評価とは異なります。
事業計画と合わせて、その遺産の活用法を検討することが重要です。
売却を決断する前に確認したい税金の優遇制度
相続した家の売却を決めた場合、売却によって利益(譲渡所得)が出ると、所得税と住民税が課税されます。
しかし、一定の要件を満たすことで、税金の負担を大幅に軽減できる特例制度が用意されているため、これらを活用しない手はありません。
譲渡所得から最高3,000万円が差し引かれる特別控除の特例
「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」は、相続した空き家を売却した際に、譲渡所得から最大3,000万円を控除できる制度です。
適用には、相続開始日から3年を経過する年の年末までに売却すること、売却代金が1億円以下であること、一定の耐震基準を満たすか更地にして売却することなどの要件があります。
支払った相続税額の一部を経費にできる取得費加算の特例
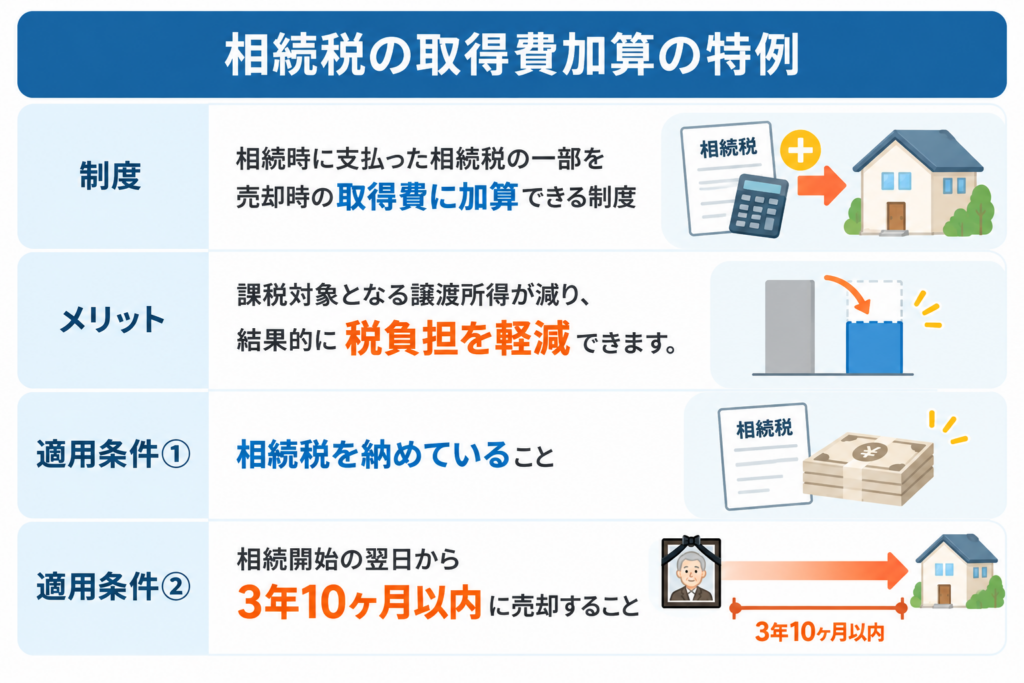
「相続税の取得費加算の特例」とは、不動産を相続する際に支払った相続税の一部を、売却時の譲渡所得を計算する上で経費(取得費)に加算できる制度です。
この特例を利用することで課税対象となる譲渡所得が減り、結果的に所得税や住民税の節税につながります。
この特例を受けるには、相続税を納めていること、相続開始の翌日から3年10ヶ月以内に売却することが要件となります。
売却期限が定められている特例適用のタイムリミット
これらの税金の優遇制度は、いずれも適用できる期間に限りがある点が重要です。
例えば、3,000万円の特別控除は相続開始から3年後の年末まで、取得費加算の特例は3年10ヶ月以内と、売却のタイムリミットが明確に定められています。
迷っているうちに期限を過ぎてしまうと、本来払わなくてもよかった多額の税金を納めることになりかねません。
いつまでに売却すれば特例が使えるのか、正確に把握しておくことが不可欠です。
実家を手放す心理的な罪悪感を解消する心の整理法
実家を売却する決断には、経済的な問題だけでなく、思い出や親への申し訳なさといった感情的な葛藤が伴います。
しかし、考え方を変えることで、前向きに決断を進めることができます。
思い出の詰まった遺品を丁寧に整理して気持ちに区切りをつける
実家を売却する前に、遺品の整理は避けて通れません。
これは単なる片付け作業ではなく、故人との思い出を一つひとつ振り返り、感謝とともに気持ちに区切りをつけるための大切な儀式です。
時間をかけて丁寧に行うことで、心の整理が進み、家を手放すことへの納得感も得やすくなります。
自分たちだけで難しい場合は、遺産整理の専門業者に依頼するのも一つの方法です。
空き家の荒廃を防ぐことが親への恩返しにつながる捉え方
「実家を売るのは親不孝だ」と感じるかもしれませんが、視点を変えてみましょう。
管理できずに家を荒れさせてしまうことの方が、親を悲しませる結果になるかもしれません。
適切に売却し、新たな住人に大切に使ってもらうことは、家を活かすことであり、結果的に親への恩返しにもつながるという捉え方もできます。
相続した家を売却する際の流れ
相続した家の売却を決断したら、計画的に手続きを進める必要があります。
売却にはいくつかの方法があり、それぞれにメリット・デメリットがあるため、状況に合わせて最適な方法を選択しましょう。
不動産の正確な査定額を把握する
売却活動を始める前に、まずはその家がいくらで売れるのか、適正な市場価格を把握することが第一歩です。
複数の不動産会社に査定を依頼し、査定額の根拠を比較検討することで、信頼できるパートナーとなる会社を見極めます。
古家付きの土地として現状のまま売り出す方法
建物を解体せず、そのままの状態で「古家付き土地」として売り出す方法です。
解体費用がかからないのが最大のメリットですが、買主がリフォーム費用などを負担する必要があるため、買い手が限定される可能性があります。
建物の状態が比較的良い場合や、リノベーションして住みたいと考える層がターゲットとなります。
建物を解体して更地として売り出す方法
建物を解体し、何もない土地(更地)の状態にしてから売り出す方法です。
買主は自由に建物を設計できるため、一般的に買い手が見つかりやすくなります。
ただし、数十万から数百万円の解体費用がかかるほか、更地にすると固定資産税が上がる可能性がある点に注意が必要です。
早期の現金化を目指して不動産会社に直接買い取ってもらう方法
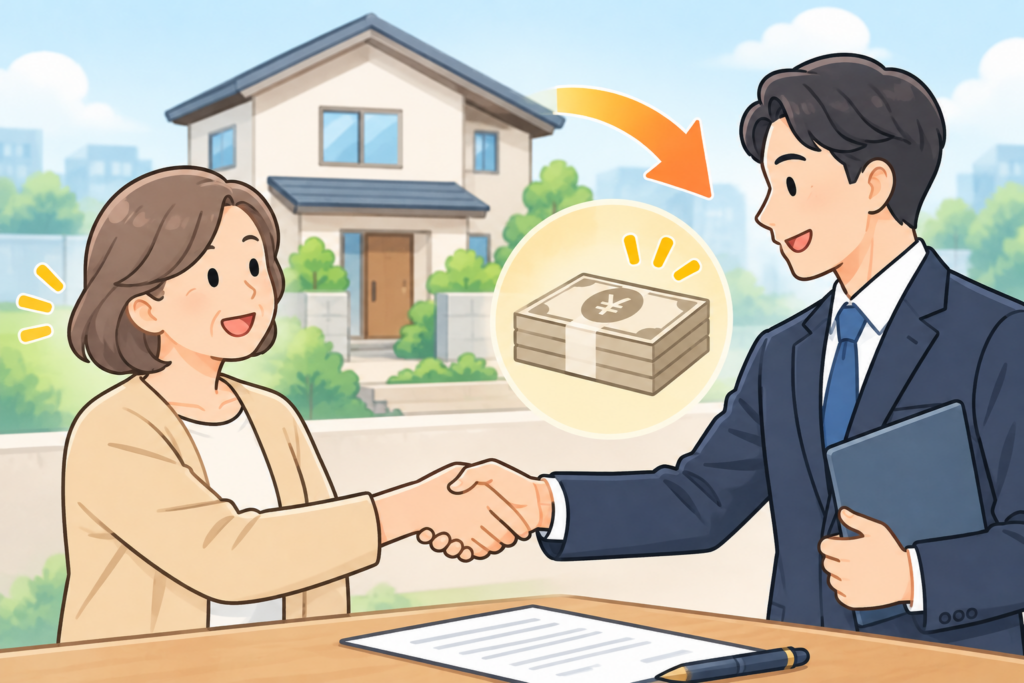
一般の買い手を探す「仲介」ではなく、不動産会社に直接物件を買い取ってもらう方法です。
売却活動の手間や時間がかからず、スピーディーに現金化できるのが最大のメリットです。
ただし、売却価格は市場価格の7〜8割程度になるのが一般的で、仲介で売るよりも安くなる傾向があります。
相続した家を売却する際によくある質問
相続した家の売却を検討する中で、多くの方が抱える疑問について解説します。
相続した家を売るか賃貸に出すかで迷う場合はどちらが有利ですか?
立地と管理の手間が判断基準です。
駅に近いなど賃貸需要が見込めるなら賃貸も有力ですが、遠方在住で管理が難しければ売却が現実的です。
賃貸収入は不労所得に聞こえますが、空室リスクや修繕費、入居者トラブル対応なども考慮する必要があります。
また、賃貸収入には所得税や住民税がかかる点も忘れてはいけません。
実家を相続してから売却を決断するまでの猶予期間はどのくらいですか?
法的に売却を急ぐ期限はありませんが、税金の特例適用には期限があります。
例えば「空き家売却の3,000万円特別控除」は相続開始から3年後の年末までです。
また、相続登記が義務化され、相続を知った日から3年以内の申請が必要です。
放置は家の価値低下にもつながるため、1年以内に行動を起こすのが理想と言えます。
兄弟で相続した家の売却方針が分かれて迷う時はどのように解決すべきですか?
まずはお互いの希望と理由を冷静に話し合うことが最も重要です。
解決策としては、家を残したい側が売却したい側の持ち分を買い取る(代償分割)、家を売却して現金を公平に分ける(換価分割)などの方法が考えられます。
当事者間での解決が難しい場合は、弁護士や司法書士など、遺産分割に詳しい専門家に相談することも有効です。
まとめ
相続した家を売却するかどうかは、経済的な損得勘定だけでなく、ご自身のライフプランや管理の手間、そしてご家族の想いなど、様々な要素を総合的に考慮して判断すべき問題です。
放置し続けることのリスクを理解し、利用できる税金の特例制度の期限も念頭に置きながら、ご自身とご家族にとって最善の選択肢を見つけることが重要です。
判断に迷う場合は、不動産会社や税理士といった専門家の意見を参考にすることをおすすめします。
 0120-77-4844
 フォームからのお問い合わせはこちら